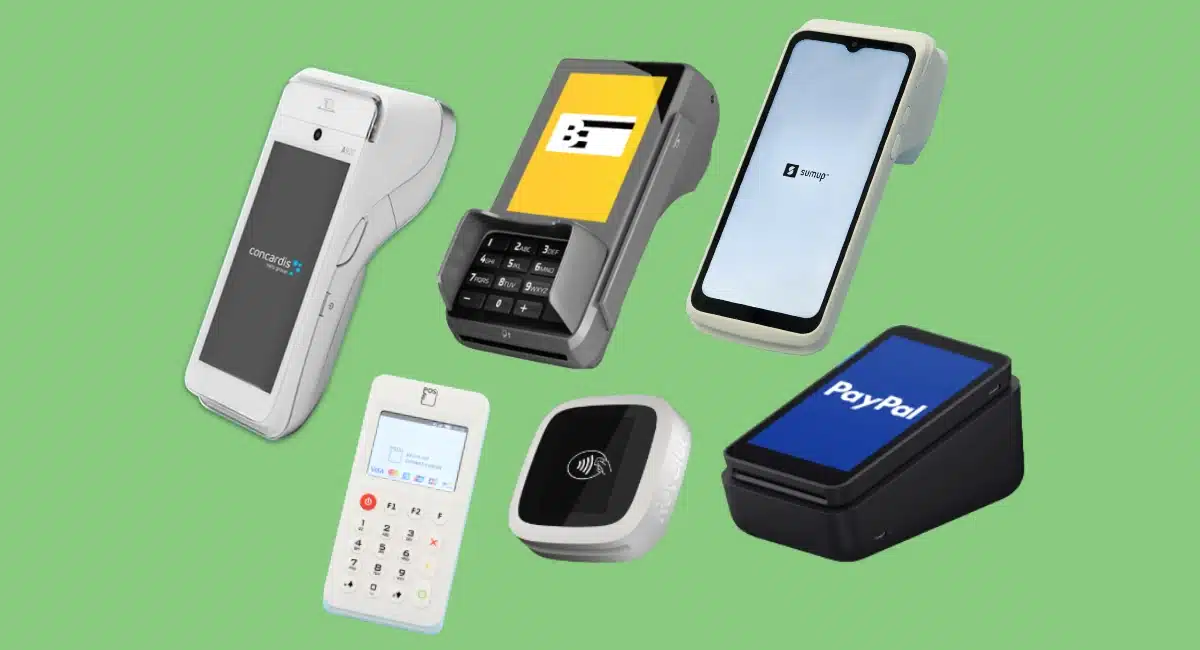

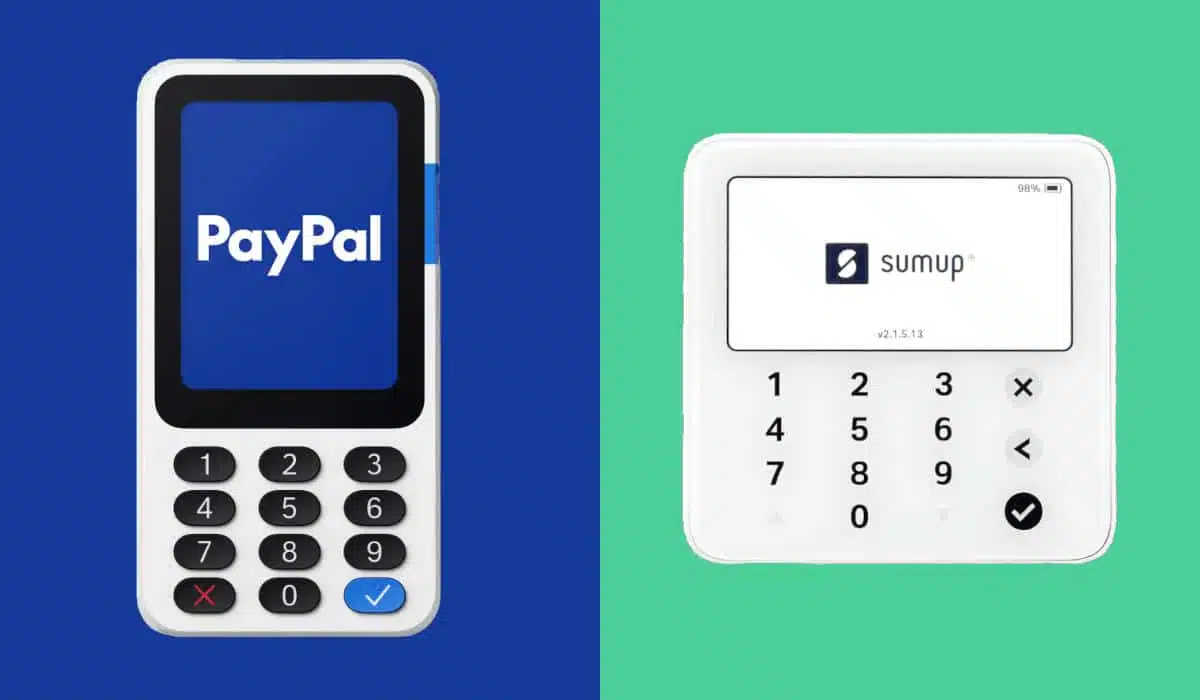
SumUp und PayPal, das Zettle übernommen hat, waren lange vor allem für Smartphone-Kartenleser bekannt. Nun haben beide Unternehmen Produktreihen mit autonomen Terminals herausgebracht.
Die Terminals beider Anbieter akzeptieren eine Vielzahl lokaler und ausländischer Karten und bieten dabei eine konkurrenzfähige Gebührenstruktur. Bei beiden gibt es Tarifoptionen ohne Abo: Gebühren fallen also nur an, wenn tatsächlich eine Transaktion getätigt wird.
Wir haben die Kartenterminals und Dienstleistungen beider Unternehmen getestet und zeigen, welches Angebot sich für wen am besten eignet.
 |
 |
|
|---|---|---|
| SumUp-Test | PayPal Zettle-Test | |
| Website | ||
| Preis des Kartenlesers* | Bluetooth: 17 € Wifi/4G: 49 € bis 109 € |
Bluetooth: 29 / 79 € Wifi/4G: 199 € bis 289 € |
| Monatliche Grundgebühr | Nein (Abo als Option) | Nein |
| Mindestumsatz | Nicht erforderlich | Nicht erforderlich |
| Transaktions- gebühren |
Alle Karten: 1,39 % (mit Abonnement: ab 0,79 %) | Alle Karten: 1,39 % |
| Akzeptierte Karten |          |
|
| Kontaktloses Bezahlen |     |
|
| Auszahlungen | 1-2 Werktage auf externes Konto. Am nächsten Tag auf SumUp Geschäftskonto (auch am Wochenende). | 1-2 Werktage auf ein externes Konto. Sofort auf das PayPal-Konto. |
PayPal vs. SumUp: Die Geschichte zweier Konkurrenten
Zettle wurde im Jahr 2010 als eigenständiges Unternehmen in Schweden gegründet. Bekannt wurde das Unternehmen für kompakte Bluetooth-Kartenlesegeräte. Der große Konkurrent in dieser Nische war SumUp, ein britisches Unternehmen, das 2012 in Berlin gegründet wurde und heute seinen Hauptsitz in London hat.
Im Jahr 2018 übernahm PayPal Zettle und führte das Angebot zunächst unter der bestehenden Marke weiter Die beiden Marken koexistierten lange Zeit, mittlerweile ist das Angebot jedoch vollständig in PayPal integriert.
Heute sind beide Angebote optimal auf die Bedürfnisse von Kleinunternehmern abgestimmt, insbesondere im Bereich der Fernzahlungen. SumUp zeigte sich jedoch in den letzten Jahren innovationsfreudiger, während sich PayPal lediglich das übernommene Angebot von Zettle leicht aktualisiere.
Kein Papierkram und Kostentransparenz
Unternehmer wollen ihre Zeit effektiv nutzen. Sie möchten mit ihren Kunden sprechen, statt mit Bankmitarbeitern.
Wer sein Zahlungsterminal über eine Bank organisiert, muss in der Regel dort zunächst ein Konto eröffnen und darauf vertrauen, dass der Bankberater das beste Angebot zusammenstellt.
Bei PayPal Zettle und SumUp hingegen profitieren Unternehmer von Preistransparenz und können sich eigentständig online zu Preisen und Angeboten informieren.
Auch das Benutzerkonto lässt sich bei beiden Unternehmen mit wenigen Klicks eröffnen. Der Besuch einer Bankfiliale ist dafür nicht erforderlich. Den Kartenleser erhält man anschließend innerhalb weniger Tage per Post.
| SumUp | PayPal | |
|---|---|---|
| Bluetooth | Solo Lite: 17 € | Reader: 29 / 79 € |
| Wifi/4G | Solo: 49 € Solo mit Drucker: 75 € |
X |
| Wifi/4G + Android | Terminal mit Drucker: 109 € | Terminal: 199 € Terminal mit Scanner: 239 € Ladestation mit Drucker: 50 € |
| Versand | Kostenlos | Kostenlos |
Die Zahlungsterminals entsprechen den PCI-PTS-Sicherheitsstandards und akzeptieren zahlreiche gängige Karten, darunter Visa, Mastercard, V Pay, American Express, Diners Club, Discover, UnionPay und JCB. Auch mobile Zahlungsmethoden wie Apple Pay, Google Pay und Samsung Pay werden unterstützt.
Wir beginnen unsere Vorstellung der Terminals mit einem benutzerfreundlichen und günstigen Gerät: SumUp Solo.
Das SumUp Solo verfügt über einen intuitiven Touchscreen und funktioniert eigenständig. Eine Verbindung mit einem Smartphone ist daher nicht erforderlich. Geliefert wird es mit einer SIM-Karte und unbegrenztem Datenvolumen. Das handliche Lesegerät eignet sich perfekt für unterwegs. Mit der mitgelieferten Ladestation lässt es sich laden, während es am Ladentresen verwendet wird.
Für alle, die Belege drucken möchten, ist SumUp Solo + Drucker die günstigste Wahl.
Foto: Emmanuel Charpentier (EC), Mobile Transaction

Das SumUp Terminal ist eine erweiterte Version des Solo. Es verfügt über ein größeres Display und ein Android-Betriebssystem, auf dem die SumUp-Kassensoftware ausgeführt werden kann. Diese erfüllt die Anforderungen der deutschen Kassensicherungsverordnung (KassenSichV). Das Gerät lässt sich damit auch als mobile Registrierkasse nutzen. Zudem verfügt es über einen integrierten Drucker.
Foto: EC, Mobile Transaction

Das PayPal Terminal läuft ebenfalls mit Android, auf dem eine Kassensoftware von PayPal installiert ist. Bei diesem Modell ist der Drucker separat erhältlich. Dadurch ist das Gerät schlanker als das SumUp-Modell und ähnelt optisch eher einem Smartphone. Es lässt sich leicht im Geschäft mitführen, um beispielsweise Bestände zu prüfen. Besonders schnell geht das mit der Variante, die mit einem Barcode-Scanner ausgestattet ist.
Foto: Emily Sorensen (ES), Mobile Transaction

Für alle, die Kreditkartenbelege ausdrucken müssen, eignet sich das SumUp Terminal besser für den mobilen Einsatz – und ist zudem günstiger.
Der PayPal Reader hat keinen integrierten Drucker. Das Gerät lässt sich lediglich mit einem separaten Drucker koppeln. Der Reader ist günstig und handlich, lässt sich jedoch erst in Kombination mit der PayPal Point of Sale App optimal nutzen.
Foto: ES, Mobile Transaction

Das SumUp Solo Lite ähnelt in seiner Funktionsweise stark dem PayPal Reader, unterscheidet sich beim Design jedoch grundlegend: Es ist quadratisch statt rechteckig, und die Gummitasten des PayPal-Modells wurden durch eine glatte Touch-Oberfläche ersetzt. Zudem ist der SumUp-Kartenleser kleiner. Sein Weiß-auf-Schwarz-Display bietet eine gute Lesbarkeit. Einige Nutzer werden dennoch den Farbbildschirm des PayPal Readers bevorzugen.
In unseren Tests landete das SumUp Solo Lite in puncto Geschwindigkeit vor dem Zettle Reader 2 auf dem ersten Platz. Wir gehen davon aus, dass der neue PayPal Reader leistungsfähiger sein dürfte, können das derzeit jedoch noch nicht belegen.
Foto: EC, Mobile Transaction

Alle hier vorgestellten Terminals können kontaktlose Zahlungen annehmen. Dafür hält der Kunde seine Karte oder sein Smartphone kurz an das Terminal.
Bei kontaktlosen Zahlungen ist in den meisten Fällen keine PIN-Eingabe erforderlich. Bei Girocards (früher EC-Karte) sowie Kredit- und Debitkarten von Mastercard, Visa und American Express liegt die Grenze häufig bei 50 Euro. Ob und wann man die PIN eingeben muss, hängt unter anderem vom Kartenaussteller und der Hausbank ab.
LESEN SIE AUCH: SumUp – bestes Kartenterminal ohne Abo?
Transaktionsgebühr: Günstiger bei SumUp mit Abo
Die Gebührenstruktur unterscheidet sich von Anbieter zu Anbieter. Bei PayPal werden unabhängig von der Kartenart 1,39 % des Transaktionsbetrags fällig. Es fallen keine monatlichen Gebühren an und es gibt keinen Mindestumsatz.
Für Zahlungen, die zurückerstattet werden, behält PayPal die Transaktionsgebühr ein. Rückbuchungen sind bis insgesamt 250 € im Monat kostenlos.
| Kosten | SumUp | PayPal Zettle |
|---|---|---|
| Transaktionsgebühr (Terminal & Tap to Pay) | Ohne Abo Alle Karten: 1,39 % Mit Abo |
Alle Karten: 1,39 % |
| Distanzzahlungen (Mobiles Bezahlen, Onlineshop, Rechnungen) | 2,50 % | 2,90 % + 0,35 € |
| Erstattungen | Kostenlos innerhalb 2-3 Tagen | Transaktionsgebühr wird einbehalten |
| Rückbuchungen | 10 € pro Buchung | Rückbuchungen bis zu 250 € pro Monat kostenlos |
Bei SumUp fallen für Kartenzahlungen über ein Lesegerät 1,39 Prozent an. Mit dem Abo „SumUp One“ (Zahlungen Plus) für 29 Euro im Monat sinken die Transaktionsgebühren auf 0,79 Prozent. Das Modell lohnt sich ab einem monatlichen Kartenumsatz von rund 4.800 Euro mit europäischen Privatkarten.
Erstattungen sind bei SumUp nur dann kostenlos, wenn sie innerhalb von zwei bis drei Tagen erfolgen. Für jede Rückbuchung fällt ein Entgelt von 10 Euro an.
Sowohl bei Zettle als auch bei SumUp gibt es weder einen Mindestumsatz noch eine Mindestvertragslaufzeit. Gebühren fallen nur für Transaktionen an.
Auszahlungen und Bezahlen mit SumUp Card
Einnahmen werden zeitnah auf Ihr Bankkonto überwiesen.
Bei PayPal Point of Sale landet das Geld innerhalb von ein bis zwei Bankarbeitstagen auf Ihrem Bankkonto. Möchten Sie schneller über Ihre Einnahmen verfügen, können Sie Ihr Konto mit Ihrem PayPal-Konto verknüpfen.
Dann steht Ihnen folgende Option offen: PayPal fasst die Umsätze am Ende jedes Tages zusammen und überweist sie direkt aufs PayPal-Konto. Das Geld ist dort innerhalb von 24 Stunden verfügbar.
Bei SumUp können Sie bereits am nächsten Werktag über die Einnahmen aus Kartenzahlungen auf Ihrem SumUp-Geschäftskonto verfügen. Wer die SumUp-Mastercard nutzt, kann bereits am Tag der Zahlung auf das Guthaben zugreifen – auch an Wochenenden. Die SumUp-Debitkarte lässt sich überall dort einsetzen, wo Mastercard akzeptiert wird.
Foto: Mobile Transaction

Wer die SumUp Card nutzt, zahlt für die ersten drei Abhebungen keine Gebühren. Für weitere Abhebungen sowie für Bargeldabhebungen im Ausland berechnet SumUp 2 Prozent des Abhebungsbetrags. Zahlungen online und im Geschäft sind kostenlos – auch im Ausland. Auch Überweisungen auf Bankkonten sind kostenlos.
Auch PayPal bietet eine Business Mastercard an, die direkt mit dem PayPal-Konto verbunden ist. Für die Beantragung gelten strengere Regeln als bei der SumUp Card.
PayPal Point of Sale vs. SumUp App
Die Apps von PayPal und SumUp integrieren ein zertifiziertes Kassensystem, das sich sowohl auf dem Smartphone als auch direkt auf dem jeweiligen Terminal nutzen lässt.
Beide Apps ermöglichen die Artikelverwaltung und das Anlegen eines Produktkatalogs. Preise lassen sich hinterlegen, um den Kassiervorgang zu beschleunigen und detaillierte Rechnungen zu erstellen. Zudem können Händler Verkaufsstatistiken einsehen.
Foto: PayPal

PayPal Point of Sale vs. SumUp: Wo liegen die Unterschiede?
Das Angebot von PayPal ist einfacher aufgebaut: Es umfasst eine vollständig kostenlose Kassen-App ohne Abo und finanziert sich ausschließlich über Transaktionsgebühren und den Verkauf von Hardware. Das Angebot richtet sich vor allem an den klassischen Einzelhandel.
SumUp setzt auf ein segmentierteres Angebot: Die Basis-App ist kostenlos, für anspruchsvollere Einsatzgebiete wie Tischpläne oder QR-Code-Scanner müssen Händler jedoch auf „Kasse Plus“ umsteigen. Diese ist nur im Abo ab 39 Euro pro Monat verfügbar.
Ein weiterer Unterschied: Mit der „SumUp Kasse“ bietet SumUp ein eigenes POS-Kassensystem (Point of Sale) mit Doppelbildschirm an, während PayPal lediglich eine einfache iPad-Halterung anbietet.
Insgesamt wirkt das Kassenangebot von SumUp vollständiger und professioneller als das von PayPal.
LESEN SIE AUCH: SumUp Solo im Test: Innovatives Lesegerät ohne Abo
Distanzzahlungen und Online-Shop
PayPal und SumUp bieten beide Zahlungslinks, ein Payment-Gateway und eine Rechnungsfunktion an. SumUp ergänzt das Angebot um eine grundlegende E-Commerce-Lösung und ein Buchungsmodul mit integrierter Zahlungsfunktion. Die wesentlichen Unterschiede zwischen SumUp und PayPal liegen in der Kostenstruktur und der internationalen Verfügbarkeit der Business-Tools.
| PayPal | SumUp | |
|---|---|---|
| Zahlungslinks | Dauerhaft über PayPal.me, wiederverwendbar über das Dashboard oder einmalig über PayPal POS | Wiederverwendbar oder einmalig, über das Dashboard oder die App |
| Rechnungsstellung | Kostenlos | Kostenlos für bis zu 4 Rechnungen pro Monat, danach 4 € zzgl. MwSt./Monat |
| Payment-Gateway | Plugin oder direkte Integration für zahlreiche CMS | Plugin für ausgewählte CMS |
| Online-Shop | – | Ja |
| Buchungsmodul | – | Ja |
| Virtuelles Terminal | Ja | – |
Mit der Funktion „mobiles Bezahlen“ können Sie Zahlungen aus der Ferne über einen Zahlungslink annehmen. Den Link verschicken Sie per Messenger, Mail oder SMS an den Kunden. Alternativ lässt sich ein QR-Code generieren, den der Kunde mit seinem Smartphone scannt. Anschließend öffnet sich die Zahlungsseite im Webbrowser.
Der Rechnungsstellungsservice von SumUp ist mit den Formaten XRechnung und ZUGFeRD kompatibel. Beide Formate entsprechen den in Deutschland gängigen Standards für elektronische Rechnungen und können insbesondere bei Rechnungen an öffentliche Auftraggeber relevant sein. PayPal unterstützt diese spezifischen deutschen Rechnungsformate hingegen nicht.
Foto: Mobile Transaction

PayPal-Kunden können die Freischaltung eines virtuellen Terminals beantragen. Damit können Händler Kreditkartenzahlungen am Telefon entgegennehmen, indem sie sich die Kartendaten vom Kunden geben lassen und diese am Computer eingeben.
Bei PayPal können Kunden keinen Onlineshop erstellen, jedoch einen Onlineshop eines Drittanbieters, zum Beispiel Shopify, integrieren.
SumUp bietet mit dem SumUp Onlineshop Starter eine Online-Shop-Lösung an. Diese ist zwar simpel gehalten, ermöglicht Händlern jedoch, direkt einen Shop einzurichten.
Bei beiden Anbietern wird der Produktkatalog der Kassen-App mit dem Online-Shop synchronisiert, was sich ideal für Click & Collect eignet.
SumUp hat in Deutschland eine stärkere Präsenz
SumUp wurde 2012 gegründet. Zettle ging 2010 an den Start und wurde 2018 von PayPal übernommen. Doch welches Unternehmen ist hierzulande beliebter?
In Deutschland ist SumUp führend. Einen Vorteil bietet das operative Büro in Berlin. Weil Support-Mitarbeiter in Deutschland sitzen, kann SumUp auf Kundenanfragen effizient eingehen.
PayPal hat das Angebot an Kartenterminals seit der Übernahme von Zettle eingeschränkt, die alten Zettle-Geräte vor Kurzem durch Kartenlesegeräte mit neuem Markennamen ersetzt. SumUp hingegen hat sein Angebot in den letzten Jahren kontinuierlich verbessert und ausgebaut.
Auslandsnutzung von SumUp
Anders als PayPal Zettle lässt sich SumUp auch im Ausland nutzen – allerdings nur vorübergehend. Die Freischaltung für das jeweilige Land muss beantragt werden.
Grundsätzlich kann SumUp in allen europäischen Ländern genutzt werden, in denen das Unternehmen aktiv ist.
Wichtig dabei ist der Zeitpunkt der Zahlung im Verhältnis zur Warenlieferung oder Dienstleistungserbringung: SumUp darf nur dann für die Entgegennahme von Zahlungen genutzt werden, wenn zwischen der Kartenzahlung und der Übergabe der Ware beziehungsweise der Erbringung der Dienstleistung nicht mehr als sieben Tage liegen. PayPal ist noch strenger: Die Warenlieferung oder Dienstleistung muss vor der Zahlung erfolgen.
Fazit
Sowohl bei PayPal als auch bei SumUp profitieren Händler und Freiberufler von einer einfachen Kostenstruktur ohne monatliche Grundgebühr.
Die PayPal-App ähnelt der von SumUp in vielerlei Hinsicht. Das SumUp Solo Lite ist schneller als der PayPal Reader und bietet mehr Funktionen. Beide Anbieter akzeptieren die gängigen Kreditkarten und ermöglichen mobiles Bezahlen.
Ein Vorteil von SumUp: Der Kundenservice des Unternehmens ist näher am Kunden.
Auch können SumUp-Kunden direkt über SumUp einen Onlineshop einrichten. Bei PayPal ist das nicht möglich
Das SumUp Solo ist ein handliches, modernes und vergleichsweise günstiges Stand-Alone-Gerät mit Touchscreen. Das neue SumUp Terminal sticht positiv heraus, weil es mehr Funktionen in einem Gerät bündelt.
Die Option, im Ausland Zahlungen anzunehmen, bietet nur SumUp. Darüber hinaus hat SumUp sein Angebot für Unternehmer immer weiter optimiert und angepasst, wohingegen sich PayPal Zettle in den letzten Jahren wenig revolutionär gezeigt hat.
Letztlich hängt die Wahl des passenden Lesegeräts jedoch von den individuellen Anforderungen und Wünschen des Unternehmens ab.